「円で預金していても、ほとんど金利がつかない」
そんなときに選択肢として考えられるのが、外貨預金やFX(外国為替証拠金取引)です。
どちらも円を米ドルなどの外貨に替えて、円安になれば為替差益を狙えるという点では似ています。
さらに、外貨預金では「金利」、FXでは「スワップポイント」という形で、通貨間の金利差から利益を得られる場合があります。
しかし、この2つは仕組みが大きく異なります。
今回は、
* 外貨預金とFXの基本的な違い
* 金利とスワップポイントの違い
* 手数料の違い
* レバレッジの有無
* それぞれのメリット・注意点
について比較していきます。
外貨預金とは?
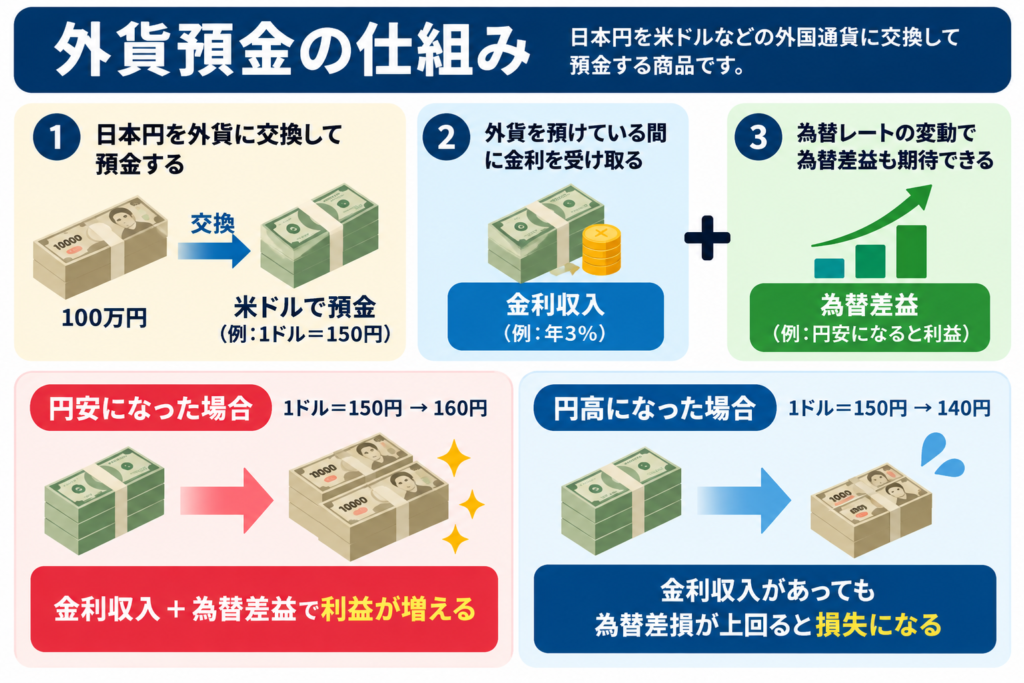
外貨預金は、日本円を米ドルなどの外国通貨に交換して預金する商品です。
外貨預金では主に、
① 外貨を預けることで得られる「金利収入」
② 為替変動によって得られる「為替差益」
の2つの利益が期待できます。
たとえば米ドル預金の金利が年3%なら、保有している米ドルに対して利息を受け取れます。
さらに、
1ドル150円 → 160円
と円安になれば、円に戻したときに為替差益も得られます。
つまり、
金利収入 + 為替差益
の両方を得られる可能性があります。
一方、
1ドル150円 → 140円
と円高になれば為替差損が発生します。
そのため、金利収入があっても、為替差損がそれを上回ればトータルで損失になる可能性があります。
FXとは?
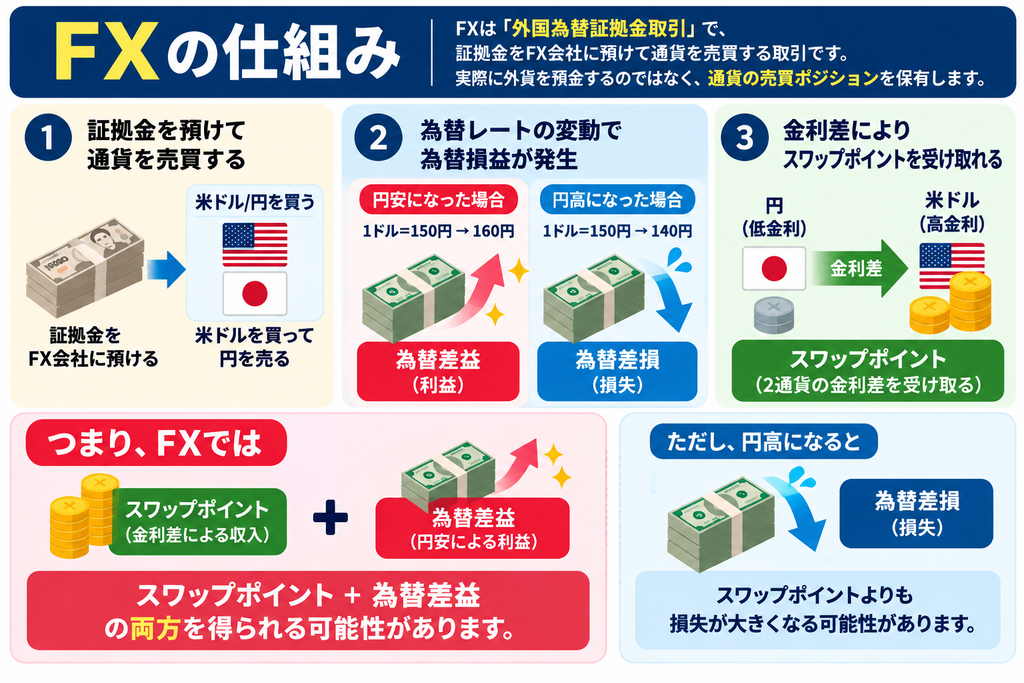
FXは「外国為替証拠金取引」のことで、証拠金をFX会社に預けて通貨を売買する取引です。
外貨預金との大きな違いの一つが、実際に外貨を預金するわけではないという点です。
たとえば米ドル/円を買った場合、
「米ドルを買って円を売る」
というポジションを保有します。
その後、
1ドル=150円 → 160円
と円安・ドル高になれば為替差益が発生します。
反対に、
1ドル=150円 → 140円
と円高・ドル安になれば為替差損が発生します。
また、2つの通貨の金利差などをもとに、スワップポイントを受け取れる場合があります。
つまり、
スワップポイント + 為替差益
の両方を得られる可能性があります。
高金利通貨を長期間保有し、スワップポイントを積み上げていく「スワップ投資」もFXの運用方法の一つです。
外貨預金とFXの違いを比較
主な違いを簡単にまとめると、次のようになります。
| 比較項目 | 外貨預金 | FX |
|---|---|---|
| 仕組み | 外貨を預金する | 通貨を売買する |
| 収益 | 金利+為替差益 | スワップポイント+為替差益 |
| レバレッジ | 基本的になし | あり |
| 為替コスト | 比較的高い傾向 | 比較的低い傾向 |
| 円安で利益 | ○ | ○ |
| 円高で利益 | 基本的に狙いにくい | 売りから狙える |
| 元本保証 | 円換算ではなし | なし |
| ロスカット | なし | あり |
| 預金保険制度 | 原則対象外 | 預金ではないため対象外 |
ここから、それぞれの違いを詳しく見ていきます。
金利とスワップポイントの違い
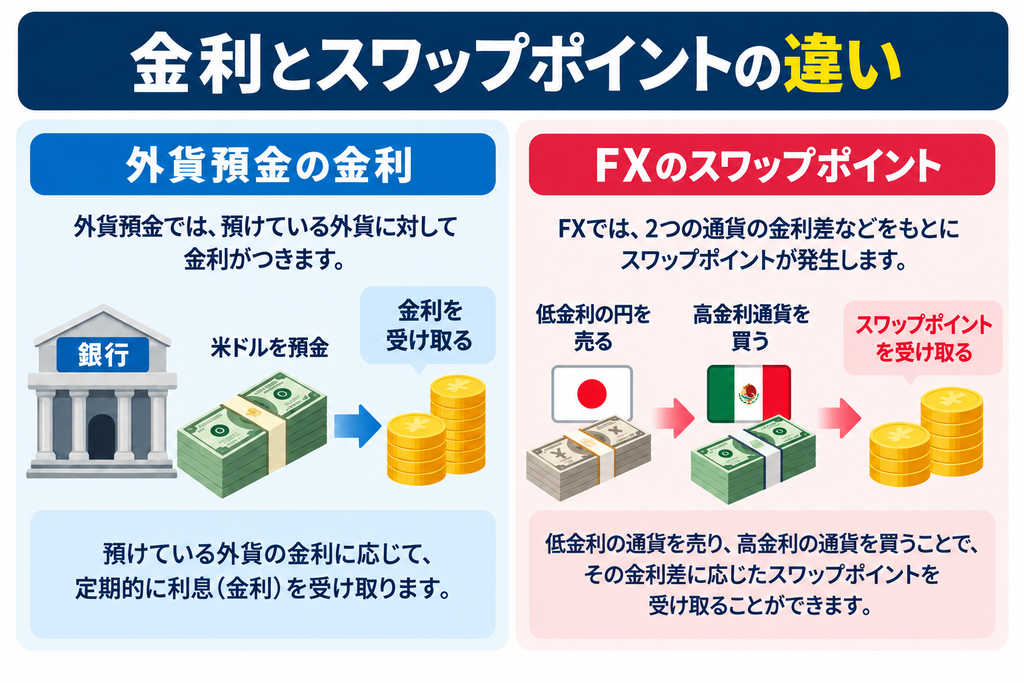
外貨預金では、預けている外貨に対して金利がつきます。
一方、FXでは2つの通貨の金利差などをもとにスワップポイントが発生します。
たとえば、
低金利の円を売る
↓
高金利通貨を買う
↓
スワップポイントを受け取る
というのが、高金利通貨のスワップ投資の基本的な考え方です。
ただし、スワップポイントは固定ではありません。
各国の政策金利や市場環境、FX会社の設定などによって変化し、場合によっては受け取りではなく支払いになることもあります。
手数料・為替コストが違う
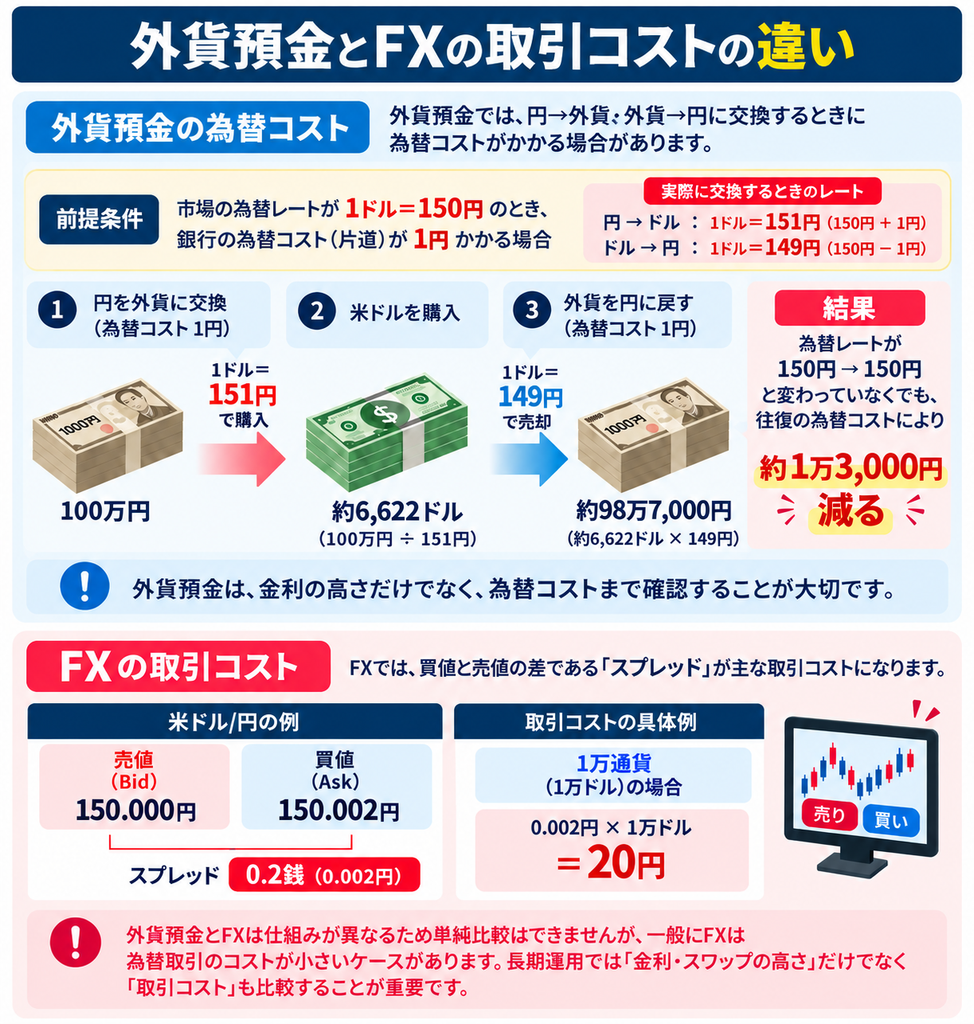
外貨預金では、円→外貨、外貨→円に交換するときに為替コストがかかる場合があります。
例えば、1ドル=150円で為替コストが片道1円の場合、
円→ドル:151円
ドル→円:149円
で交換することになります。
100万円をドルにすると、
100万円 ÷ 151円=約6,622ドル
為替レートが150円のまま変わらず円に戻しても、
約6,622ドル × 149円=約98万7,000円
となります。
つまり、為替レートが動いていなくても、往復の為替コストによって約1万3,000円減る計算です。
そのため、外貨預金は金利の高さだけでなく、為替コストまで確認することが大切です。
FXの場合
FXでは、買値と売値の差である「スプレッド」が主な取引コストになります。
例えば、
買値:150.002円
売値:150.000円
なら、スプレッドは0.2銭です。
このとき1万ドルを取引すると、
0.002円×1万ドル=20円
つまり1万通貨あたり約20円の取引コストになります。
外貨預金とFXは仕組みが異なるため単純比較はできませんが、一般にFXは為替取引のコストが小さいケースがあります。
つまり、長期運用では「金利・スワップの高さ」だけでなく「取引コスト」も比較することが重要です。
※為替コストやスプレッドは金融機関・FX会社・通貨・市場環境などによって異なります。上記は仕組みを説明するための例です。
FXにはレバレッジがある
外貨預金とFXの大きな違いがレバレッジです。
外貨預金では基本的に、100万円分の外貨を購入するなら100万円相当の資金が必要です。
FXでは証拠金を預けることで、それを上回る金額の取引ができます。
これがレバレッジです。
ただし、レバレッジを高くすると少ない資金で大きな取引ができる反面、為替が予想と反対方向に動いたときの損失も大きくなります。
特にスワップ投資では、
「最大何倍まで取引できるか」ではなく、「どのくらい低いレバレッジで運用するか」
を考えることが重要です。
FXにはロスカットがある
外貨預金では、為替が大きく下落しても基本的にはそのまま外貨を保有できます。
一方、FXでは含み損が大きくなり、証拠金維持率がFX会社の基準を下回ると、ロスカットによってポジションが強制決済されることがあります。
たとえば高金利通貨を長期間保有して、
「毎日スワップポイントを受け取り続けたい」
と思っていても、急激な為替変動によってロスカットされれば、その時点で運用を続けられなくなります。
そのためFXの長期運用では、スワップポイントの高さだけでなく、証拠金維持率や余剰資金にも注意する必要があります。
FXは「売り」からも取引できる
FXでは、
「買ってから売る」
だけでなく、
「売ってから買い戻す」
という取引もできます。
つまり、通貨の下落を予想して利益を狙うことも可能です。
外貨預金は基本的に外貨を購入して保有するため、円安・外貨高になることが利益につながります。
FXは上昇・下落の両方を取引できる点で自由度が高くなっています。
ただし、高金利通貨を売る場合などはスワップポイントが支払いになることがあるので注意が必要です。
外貨預金ならロスカットがないから安全?
ここは注意したいポイントです。
外貨預金にはFXのようなロスカットがありません。
しかし、
「ロスカットがない=損をしない」
という意味ではありません。
たとえば100万円を外貨に替えたあと、その通貨が円に対して20%下落すれば、円換算した資産価値も大きく減少します。
外貨預金でもFXでも、為替変動による損失が発生する可能性があることに変わりはありません。
違うのは、損失が発生する仕組みや資金管理の方法です。
外貨預金とFX、100万円を1年間運用したらどう違う?
ここまでの違いを、具体的な数字で比較してみましょう。
今回は、100万円を使って米ドルを1年間保有した場合を考えます。
条件は次のように仮定します。
| 条件 | 外貨預金 | FX |
|---|---|---|
| 運用資金 | 100万円 | 100万円 |
| ドル円 | 1ドル=150円 | 1ドル=150円 |
| 保有する外貨 | 約6,600ドル | 約6,600ドル相当 |
| 金利・スワップ | 年3.0%と仮定 | 年3.0%相当と仮定 |
| 為替コスト | 片道1円 | 0.2銭と仮定 |
| 運用期間 | 1年間 | 1年間 |
分かりやすくするため、1年間ドル円が150円のまま変わらなかったものとします。
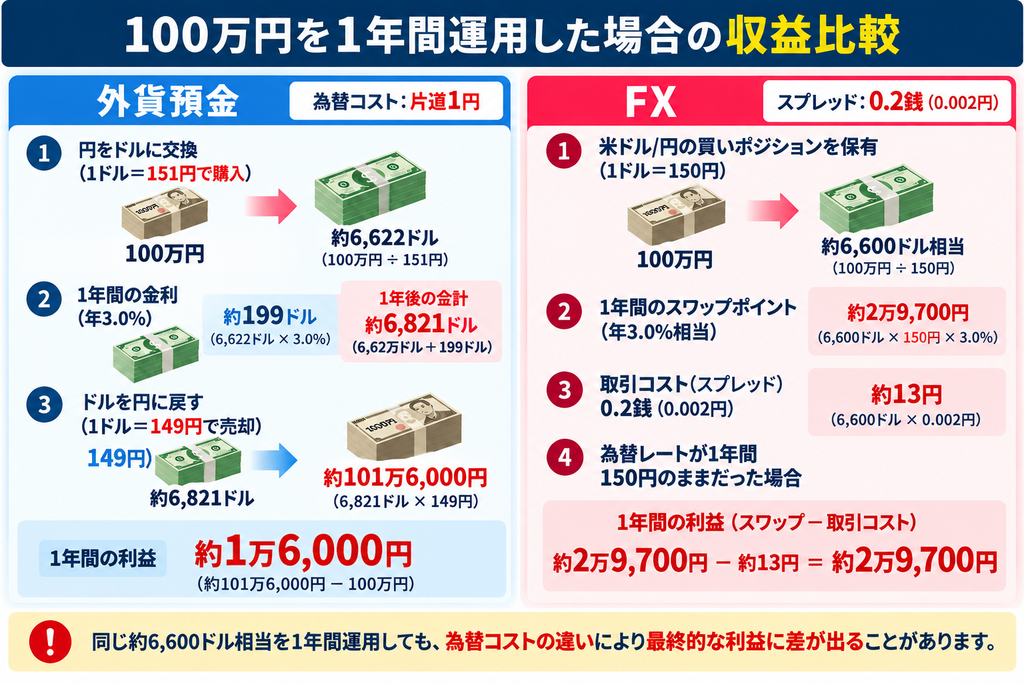
外貨預金の場合
外貨預金では、円を米ドルに交換するときに為替コストがかかります。
市場レートが1ドル=150円で、為替コストが片道1円なら、ドルを購入するときは、
1ドル=151円
となります。
100万円 ÷ 151円 = 約6,622ドル
購入できます。
金利が年3.0%なら、単純計算で1年間の利息は、
6,622ドル × 3.0%
= 約199ドル
です。
1年後に元本と利息を合わせると、
6,622ドル + 199ドル
= 約6,821ドル
になります。
これを円に戻します。
市場レートは150円のままですが、円へ戻すときにも1ドルあたり1円のコストがかかるとすると、
1ドル=149円
で交換します。
6,821ドル × 149円
= 約101万6,000円
となります。
つまり、単純計算では、
100万円 → 約101万6,000円
となり、利益は約1万6,000円です。
年3%の金利だからといって、100万円がそのまま103万円になるわけではありません。
円からドル、ドルから円への為替コストが収益を押し下げるからです。
⸻
FXの場合
次にFXで、外貨預金と同じ約6,600ドル相当を1年間保有した場合を考えてみます。
1ドル=150円なら、
6,600ドル × 150円 = 約99万円
のポジションです。
1年間のスワップポイントを年3.0%相当と仮定すると、
約99万円 × 3.0% = 約2万9,700円
相当になります。
さらに、スプレッドを0.2銭(0.002円)とすると、
6,600ドル × 0.002円 = 約13円
が取引コストの目安です。
為替レートが1年間150円のまま変わらなかったと仮定すると、
スワップポイント 約2万9,700円 − 取引コスト 約13円
というイメージになります。
一方、同じ条件の外貨預金では、片道1円の為替コストを考慮すると、100万円が約101万6,000円となり、利益は約1万6,000円です。
この例では、同じ年3%程度でも、為替コストの違いによって最終的な利益に差が出ることが分かります。
※実際の外貨預金金利やスワップポイント、為替コスト、スプレッドは金融機関やFX会社、市場環境などによって異なります。
まとめ
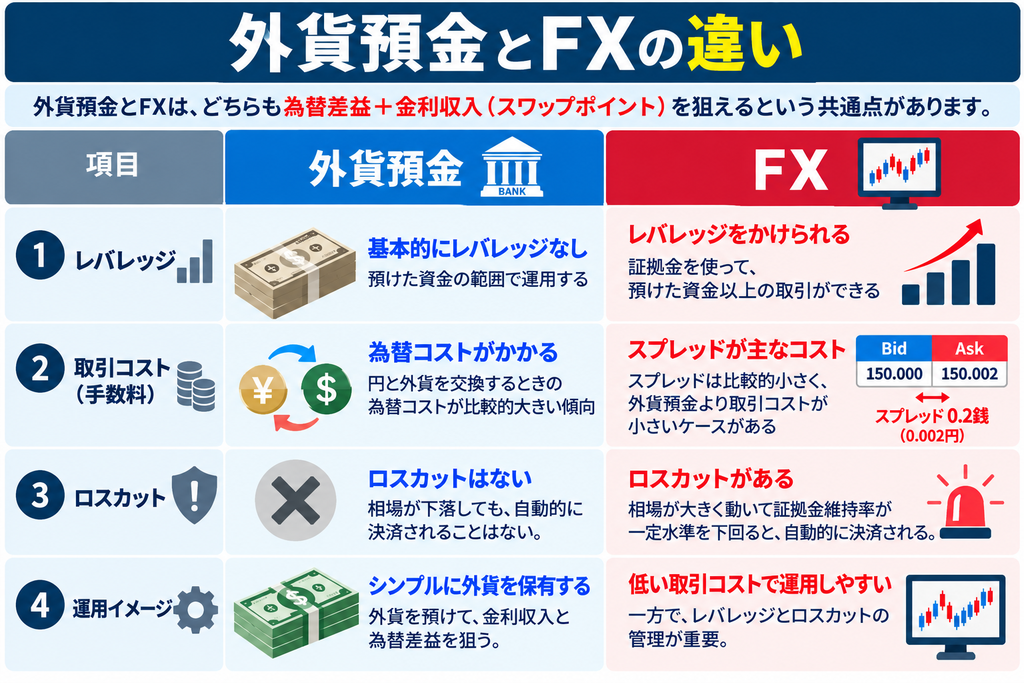
外貨預金とFXは、どちらも為替差益+金利収入(スワップポイント)を狙えるという共通点があります。
一方、大きく違うのが、
① レバレッジ
外貨預金は基本的にレバレッジなし。
FXは証拠金を使って、預けた資金以上の取引ができます。
② 取引コスト
外貨預金は、円と外貨を交換するときの為替コストが比較的大きい傾向があります。
FXは主にスプレッドが取引コストとなり、外貨預金より小さいケースがあります。
さらにFXにはロスカットがある点も大きな違いです。
つまり、
外貨預金 → シンプルに外貨を保有する
FX → 低い取引コストで運用しやすい一方、レバレッジとロスカットの管理が重要
という違いがあります。
特にスワップ投資を考える場合は、「スワップが高いか」だけでなく、レバレッジ・取引コスト・ロスカットまで含めて比較することが大切です。
※本記事は情報提供を目的としたもので、特定の金融商品やFX会社への投資を推奨するものではありません。投資判断はご自身の責任で行ってください。
コメント